01 · WARUM DOKUMENTE VERLANGT WERDEN
Die Bank braucht ein schlüssiges Kundenbild.
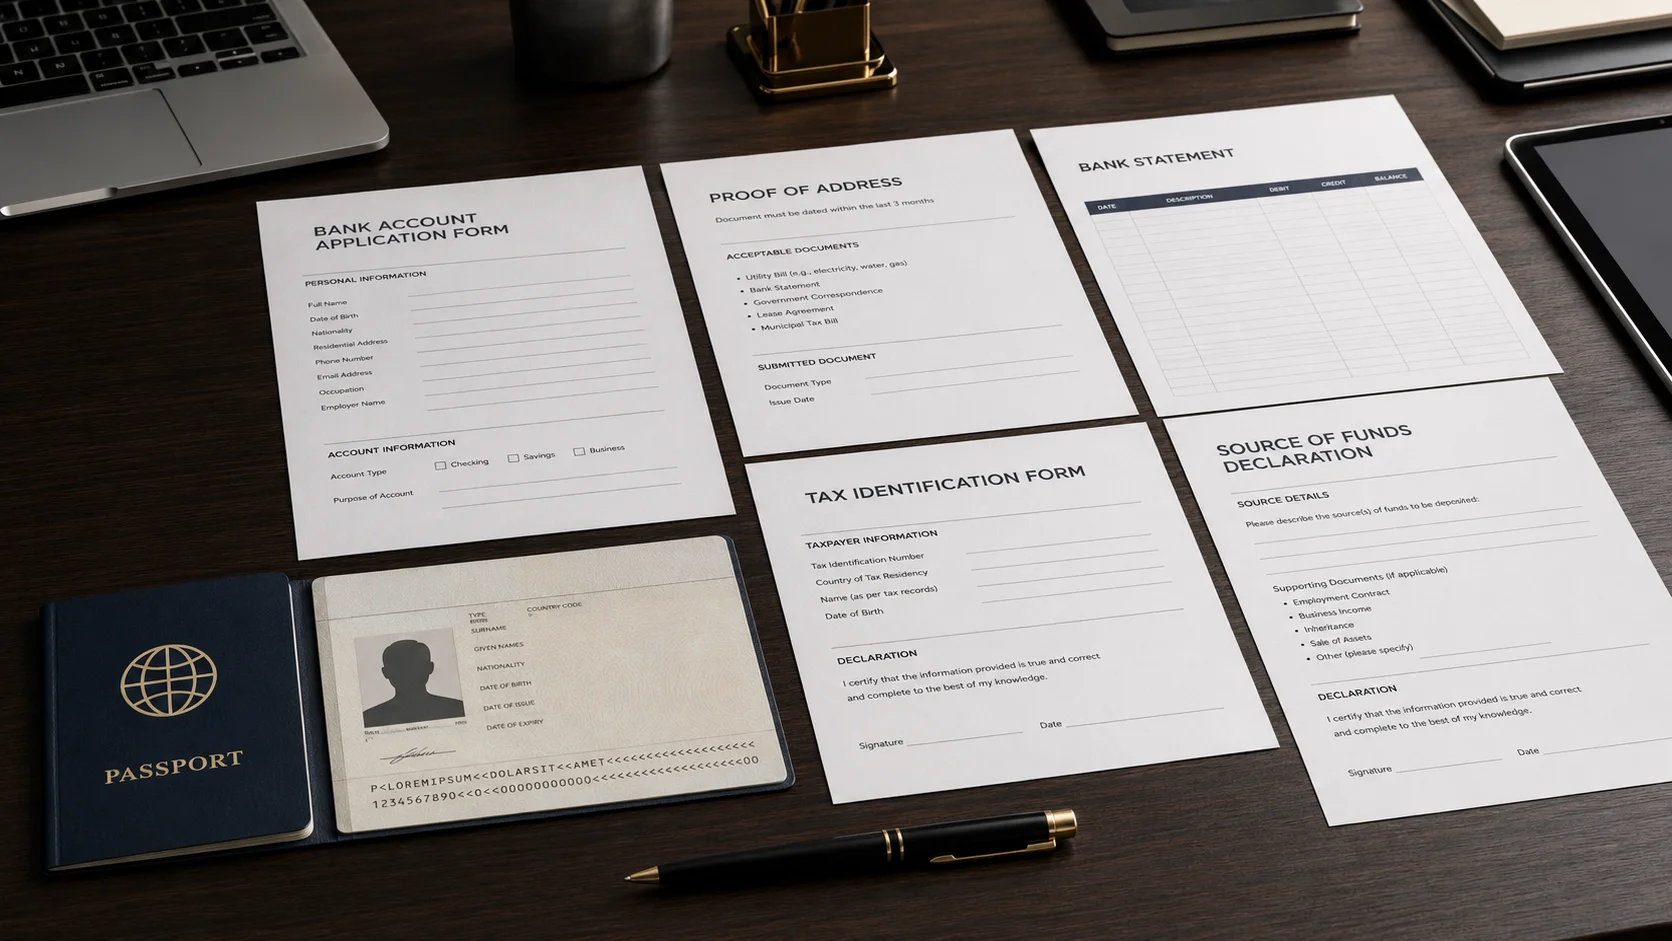
Kundensorgfalt bedeutet mehr als die Identifikation eines Namens. Eine Bank muss verstehen, wer der Kunde ist, wer das Konto letztlich kontrolliert, weshalb die Geschäftsbeziehung eröffnet wird und ob künftige Transaktionen zu diesem Profil passen.
Internationale Anträge enthalten meist zusätzliche Variablen: einen anderen Steuerwohnsitz, ausländische Dokumente, grenzüberschreitende Überweisungen, unbekannte Gesellschaften, mehrere Währungen oder an verschiedenen Orten aufgebautes Vermögen. Daher kann die Bank mehr Kontext benötigen als bei einem inländischen Alltagskonto.
Die genaue Checkliste unterscheidet sich nach Bank, Kontoart, Jurisdiktion, Vertriebsweg und Risikobewertung. Ein bei einem Institut akzeptiertes Dokument kann bei einem anderen zu alt, unzureichend beglaubigt oder nicht richtlinienkonform sein. Fordern Sie immer die aktuelle Liste direkt bei der Bank an, bevor Sie eine Beglaubigung oder Übersetzung veranlassen.
Die zentrale Regel
Unterlagen, Antragsangaben, öffentliche Informationen und erwartete Kontonutzung sollten dieselbe verständliche Geschichte erzählen.
02 · IDENTITÄT UND ADRESSE
Nachweisen, wer Sie sind und wo Sie wohnen.
Reisepass oder Personalausweis
Die Bank prüft amtlichen Namen, Geburtsdatum, Staatsangehörigkeit, Foto, Dokumentennummer, Gültigkeit und Manipulationsspuren. Videoidentifikation, Selfie oder beglaubigte Kopie können erforderlich sein.
Versorgerrechnung, behördliches Schreiben oder Kontoauszug
Der Adressnachweis muss üblicherweise Name und Wohnanschrift des Antragstellers, Aussteller und ein aktuelles Datum enthalten. Postfächer und Geschäftsadressen belegen häufig nicht den tatsächlichen Wohnort.
Aufenthaltstitel oder Visum
Hängt der Produktzugang von einem lokalen oder regionalen Status ab, kann die Bank einen Nachweis über die Erlaubnis verlangen, in der Jurisdiktion zu leben oder zu arbeiten.
Veröffentlichte Beispiele zeigen unterschiedliche Bankrichtlinien: Swissquote nennt für seinen Kontoeröffnungsweg ein Identitätsdokument und einen Wohnsitznachweis; DBS Singapore unterscheidet die verlangten Nachweise nach dem Status des Antragstellers. Diese Beispiele dienen der Orientierung und sind keine universellen Standards.
03 · STEUERWOHNSITZ
Erklären, wo Sie meldepflichtig sind.
Banken verlangen üblicherweise eine steuerliche Selbstauskunft mit jeder Jurisdiktion des Steuerwohnsitzes und der jeweiligen Steueridentifikationsnummer oder einer zulässigen Begründung, falls keine Nummer verfügbar ist.
Staatsangehörigkeit, Wohnsitz, Domizil und Steuerwohnsitz sind nicht gleichbedeutend. Mehr als eine Jurisdiktion kann relevant sein, und ein kürzlicher Umzug kann zusätzliche Fragen auslösen. Die Bank bestimmt den Steuerwohnsitz nicht für Sie; sie erhebt und prüft Angaben, um ihre Pflichten zu erfüllen.
- Steuerliche Selbstauskunft. Eine unterschriebene Erklärung zu Steuerwohnsitz und Meldestatus.
- Steueridentifikationsnummer. Die einschlägige TIN jeder angegebenen Jurisdiktion, soweit ausgegeben und erforderlich.
- Ergänzende Nachweise. Steuerbescheid, Ansässigkeitsbescheinigung oder behördliche Korrespondenz, wenn das Profil einer Klärung bedarf.
- US-Indizien, soweit relevant. US-Staatsangehörigkeit, Geburtsort, Wohnsitz oder andere Indizien können FATCA-Formulare und zusätzliche Nachweise auslösen.
Wenn Sie sich über Ihren Status nicht sicher sind, holen Sie vor dem Ausfüllen qualifizierte Steuerberatung ein. Raten kann Widersprüche erzeugen, den Antrag verzögern und später Meldeprobleme verursachen.
04 · VERMÖGEN UND MITTEL
Zwei ähnlich klingende, aber unterschiedliche Fragen.
-
Vermögensherkunft Wie der Kunde sein Gesamtvermögen im Laufe der Zeit aufgebaut hat: Beschäftigung, Unternehmenseigentum, Anlagen, Erbschaft, Immobilien oder ein anderer legitimer Weg.
-
Mittelherkunft Woher das konkrete Geld für dieses Konto stammt: ein benanntes Bankkonto, Vermögensverkauf, Dividende, Gehaltszahlung, Gesellschaftsausschüttung oder Erbschaftsüberweisung.
Ein Gründer kann die Vermögensherkunft durch jahrelanges Unternehmenseigentum erklären und Jahresabschlüsse, Eigentumsnachweise oder einen Kaufvertrag vorlegen. Die Eröffnungsmittel lassen sich anschließend enger durch Abrechnungsunterlagen und Kontoauszüge verfolgen, die Eingang und Weiterleitung des Erlöses zeigen.
| Szenario | Mögliche Nachweise |
|---|---|
| Arbeitseinkommen | Arbeitsvertrag, Gehaltsabrechnungen, Steuererklärungen und Kontoauszüge mit Gehaltseingängen. |
| Unternehmenseigentum | Handelsregisterauszüge, Gesellschafterunterlagen, geprüfte Abschlüsse, Dividendenbeschlüsse und Steuerunterlagen. |
| Unternehmensverkauf | Anteilskaufvertrag, Abschlussabrechnung, professionelle Korrespondenz und Bankspur. |
| Immobilienverkauf | Kauf- und Verkaufsverträge, Grundbuchnachweis, Abschlussabrechnung und Eingang des Erlöses. |
| Anlagen | Depotauszüge, Transaktionshistorie, Berichte zu realisierten Gewinnen und gegebenenfalls Nachweise der ursprünglichen Finanzierung. |
| Erbschaft oder Schenkung | Testament, Nachlassunterlagen, Schenkungsvertrag, Angaben zum Schenker und Überweisungsspur. |
Die stärksten Nachweise bilden eine nachvollziehbare Kette. Eine einzeilige Angabe wie „Ersparnisse“ benennt zwar die Kategorie, erklärt aber allein selten eine erhebliche internationale Überweisung.
05 · GESELLSCHAFTEN UND STRUKTUREN
Die Bank muss durch den Rechtsträger hindurchsehen.
Ein Konto für Gesellschaft, Trust oder Stiftung fügt eine rechtliche Ebene hinzu. Die Sorgfaltsprüfung zielt dennoch darauf, die natürlichen Personen festzustellen, die die Struktur letztlich besitzen, kontrollieren, leiten oder von ihr profitieren.
- Gründungsunterlagen. Gründungsurkunde, Satzung, Gesellschaftsvertrag, Trusturkunde oder Stiftungsstatut.
- Aktuelle Registerunterlagen. Handelsregisterauszug, Vertretungsbescheinigung, Sitz und gegebenenfalls Good-Standing-Nachweis.
- Eigentum und Kontrolle. Gesellschafterregister, Organigramm, Erklärung zu wirtschaftlich Berechtigten und Unterlagen jeder relevanten natürlichen Person.
- Vertretungsbefugnis. Organbeschluss, Unterschriftenliste, Vollmachten und Unterschriftsproben.
- Tatsächliche Geschäftstätigkeit. Website, Verträge, Rechnungen, Abschlüsse, Steuerunterlagen, Lizenzen, Büros, Personal, Lieferanten und Kunden.
- Kontozweck. Erwartete Länder, Gegenparteien, Transaktionswerte, Währungen und der geschäftliche Grund für diesen Bankstandort.
Komplexität ist nicht automatisch unzulässig, unerklärte Komplexität jedoch schwer zu genehmigen. Eine Struktur sollte einen vertretbaren rechtlichen und geschäftlichen Zweck haben, den ihre Unterlagen belegen.
06 · RÜCKFRAGEN
Warum ein Antrag ins Stocken geraten kann.
Die meisten Rückfragen entstehen durch fehlenden Kontext, veraltete Nachweise oder Widersprüche – nicht allein durch die Anzahl eingereichter Dokumente.
Typische Reibungspunkte
- Abweichende Schreibweisen oder Adressen in Unterlagen.
- Scans mit abgeschnittenen Ecken, Spiegelungen oder unleserlichem Text.
- Abgelaufene Identitätsdokumente oder zu alte Adressnachweise.
- Zahlungen eines nicht erklärten Dritten.
- Angegebenes Einkommen erklärt die Größe der Beziehung nicht.
- Die angegebene Geschäftstätigkeit weicht vom öffentlichen Auftreten der Gesellschaft ab.
Prüfung bei höherem Risiko
- Politisch exponierte Personen und enge Verbindungen.
- Bezüge zu sanktionierten oder höher riskanten Ländern.
- Mehrstufiges Eigentum über mehrere Jurisdiktionen.
- Bargeldintensive, regulierte oder höher riskante Branchen.
- Ungewöhnliches Vermögenswachstum oder Transaktionsmuster.
- Nachteilige Informationen, die geklärt werden müssen.
Eine PEP-Einstufung ist ein Risikofaktor und keine Feststellung von Fehlverhalten. Die FATF behandelt zusätzliche Maßnahmen als Prävention. Banken können die Genehmigung durch die Leitungsebene, stärkere Nachweise zur Vermögensherkunft und engere laufende Überwachung verlangen.
07 · VORBEREITUNG
Erstellen Sie eine prüfungsreife Akte.
- Aktuelle Checkliste der Bank anfordern. Prüfen Sie Aktualität, Beglaubigung, Übersetzung, Format und Anforderungen an Originale, bevor Kosten entstehen.
- Ein einseitiges Profil erstellen. Fassen Sie Wohnsitz, Steuerstatus, Beruf oder Geschäft, Kontozweck, erwartete Aktivität und Finanzierung zusammen.
- Jede Aussage einem Nachweis zuordnen. Stammt Vermögen aus einem Unternehmensverkauf, belegen Sie Eigentum, Transaktion, Geldeingang und Überweisungsweg.
- Konsistenz prüfen. Namen, Daten, Adressen, Eigentumsquoten, Beträge und Erklärungen sollten in allen Unterlagen übereinstimmen.
- Originale unverändert lassen. Bearbeiten Sie amtliche Dokumente nicht. Reichen Sie Übersetzungen, Anmerkungen oder Erklärungen als getrennte, klar bezeichnete Dateien ein.
- Mit Aktualisierungen rechnen. Banken können während des Onboardings und der gesamten Geschäftsbeziehung erneuerte Unterlagen verlangen.
Gute Vorbereitung kann keine Genehmigung garantieren. Sie kann das Profil jedoch verständlicher machen, vermeidbare Rückfragen reduzieren und früh erkennen lassen, wenn die Anforderungen einer Bank nicht passen.